お役立ち情報– category –
個人事業主の経費や勘定科目、資金調達、開業準備など、経営に役立つ税務・会計の情報をまとめています。
-

【2026年度税制改正】扶養の所得要件が62万円に|配偶者・学生・ひとり親
扶養の所得要件が58万円から62万円へ。パート・アルバイトの家族は給与収入いくらまでなら扶養内か、計算根拠つきで解説。勤労学生・配偶者特別控除・特定親族特別控除・ひとり親控除の変更点と適用時期も整理します。 -
【2026年度税制改正】基礎控除・給与所得控除の引上げと「178万円」を解説
2026年度税制改正で、基礎控除と給与所得控除が引き上げられました。「178万円」の内訳、2028年分以後との違い、給与収入のみの人の控除額がいくら増えるか、年末調整・源泉徴収の時期まで、税理士がわかりやすく解説します。 -
【2026年度税制改正】改正ポイント総まとめ|個人・法人・消費税を一覧で解説
2026年度(令和8年度)税制改正のポイントを総まとめ。個人所得課税・資産課税・法人課税・消費課税・防衛財源・その他の改正を「誰に関係するか」で一覧にし、適用時期のタイムラインとあわせて税理士が解説します。 -
税務調査の対象はAIが選ぶ時代へ|国税庁の最新発表と、経営者がいま備えるべきこと
国税庁は税務調査の対象選定にAIを活用していると公表しています。令和6事務年度の調査事績をもとに、AIと税務調査の現状、確認されやすい申告、連絡が来たときの対応、経営者がいま備えるべき4つのことを解説します。 -
車を経費にするのはずるい?個人事業主が高級車で節税する条件と注意点
事業用の車を経費にするのは合法な節税ですが、経費になるのは事業で使った割合だけで、購入代金は減価償却で数年に分けて計上します。3つの条件、新車と4年落ち中古車の計算例、高級車の注意点、勘定科目と仕訳例を税理士が解説します。 -
個人事業主の廃業届で必要なものとは?書類一覧とその書き方、提出しない場合のペナルティを解説
個人事業主の廃業では、税務署への廃業届と県税事務所への届出が基本です。2026年から変わった提出期限、状況別に必要な書類、書き方、廃業した年の確定申告の注意点まで税理士が解説します。 -
事業主貸が増え続けるとどうなる?事業主貸が増え続ける原因と対処法
事業主貸が多いこと自体は問題ではなく、大切なのは申告した所得と生活費の釣り合いです。税務調査で見られる点、元入金の計算と融資審査への影響、増え続ける原因、口座の分け方や定額の生活費など対処法を仕訳例とともに税理士が解説します。 -
法人で車を買う節税のメリット・デメリットは?節税効果を高める社用車の導入方法を解説
法人で車を買うと購入代金や維持費を損金にでき、4年落ちの中古車なら短期間で償却できます。耐用年数・定率法のしくみ、導入方法の比較、私的利用で否認されないためのルール、2026年の税制の変更点を税理士が解説します。 -
【税理士が解説】個人事業主が車購入で節税するコツ!中古車のメリットや家事按分の設定方法も解説
個人事業主が事業で使う車は、購入代金を減価償却で、維持費はその都度経費にできます。4年落ちの中古車の耐用年数、定額法と定率法の違い、家事按分、購入時の会計処理、カーリースとの比較まで税理士が解説します。 -
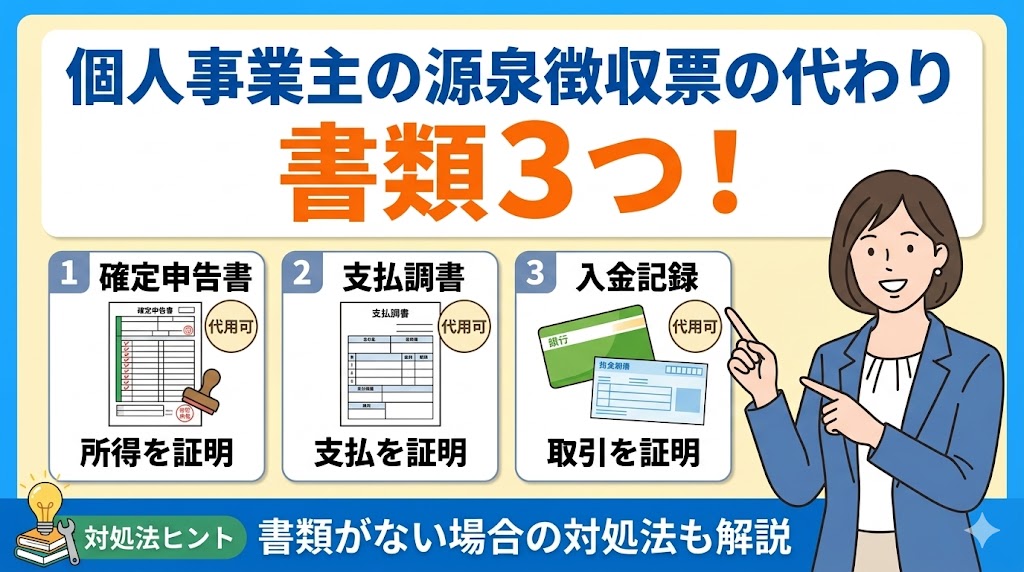
個人事業主の源泉徴収票の代わりになる書類3つ!書類がない場合の対処法も解説
個人事業主には源泉徴収票が発行されません。収入の証明に使える書類3つと場面ごとの使い分け、源泉徴収票がないときの対処法、源泉徴収する側・される側のルールまで税理士が解説します。