
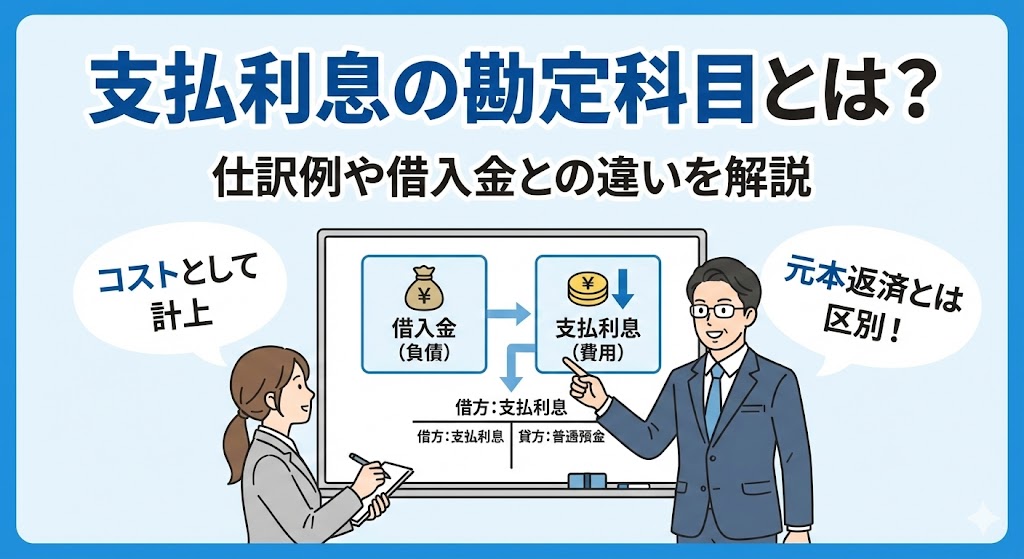
「銀行から融資を受けたけれど、毎月の返済はどうやって仕訳すればいい?」「元本の返済と利息の支払いは、同じ勘定科目でいいの?」
事業資金を借り入れると、毎月の返済額には「元本(借りたお金そのもの)」と「利息(お金を借りた使用料)」が含まれています。この2つは会計上まったく性質が違い、正しく分けて記帳しないと、利益や借入残高が正しく計算できません。
結論からお伝えすると、借入金の利息は「支払利息」(営業外費用)で処理して経費にし、元本の返済は「借入金」を減らす処理をして経費にはしません。また、利息は消費税が非課税なので、税区分を「課税仕入れ」にしないことも大切なポイントです。
この記事では、勘定科目「支払利息」の意味、借入金との違い、ケース別の仕訳例、消費税の区分、延滞税やファクタリング手数料との区別、決算での未払利息・前払利息の処理、利息の計算方法まで、福岡の税理士が実務に沿って解説します。
この記事でわかること
- 支払利息の意味と、損益計算書での表示場所(営業外費用)
- 借入金との違いと、元利返済・手形割引・家事按分などの仕訳例
- 利息・信用保証料・融資手数料の消費税区分
- 決算での未払利息・前払利息の処理と、利息の計算方法
勘定科目「支払利息」とは?

支払利息とは、金融機関や取引先、役員などからお金を借りたときに支払う利息を処理する勘定科目です。事業を続けるうえで資金調達は欠かせませんが、その対価として払うコストが支払利息です。借入金の元本の返済とは区別して記帳する必要があります。
借入金の利息を支払ったときに使う
銀行や日本政策金融公庫からの融資、役員や親会社からの借入れなどで発生する利息は、「支払利息」で仕訳します。代表的なのは借入証書にもとづく借入金の利息ですが、当座預金の残高を超えて引き出したときの当座借越の利息や、社債の利息なども含まれます。
経理で大切なのは、毎月の返済額のうち元本部分と利息部分を分け、利息部分だけを支払利息として費用にすることです。通帳には返済額の合計しか載っていないことが多いため、金融機関から届く返済予定表(償還予定表)で内訳を確認して入力します。
損益計算書では「営業外費用」に表示される
支払利息は、損益計算書の「営業外費用」の区分に表示されます。営業外費用とは、本業の営業活動以外の、財務活動などから生じる費用のことで、売上原価や販売費及び一般管理費(給料や家賃など)とは別の区分です。
つまり支払利息は、本業のもうけを示す「営業利益」には影響せず、そこから差し引かれて「経常利益」に影響します。営業利益は出ているのに経常利益が小さい会社は、借入れの利息負担が重くなっている可能性があります。金融機関も、営業利益に対する利息の大きさを見て返済能力を判断します。
「支払利息割引料」との違い
以前の会計実務では、手形の割引料も含めて「支払利息割引料」という科目がよく使われていました。現在は、手形の割引は手形(債権)を売る取引と考えるのが一般的になり、割引料は「手形売却損」、借入金の利息は「支払利息」と分けて処理するのが主流です。中小企業では従来の科目名を使い続けている例もあり、継続して同じ処理をしていれば大きな問題はありませんが、新しく科目を作るなら分けておくのがおすすめです。
支払利息と借入金の違い
- 借りたお金そのもの(元本)
- 貸借対照表に載る
- 返済しても経費にならない
- お金を借りた使用料
- 損益計算書に載る(営業外費用)
- 経費(損金・必要経費)になる
借入金と支払利息は、どちらも銀行への支払いとして口座からお金が出ていきますが、会計上の性質は正反対です。借入金は将来返すべき「負債」で貸借対照表に載り、支払利息はお金を使った対価としての「費用」で損益計算書に載ります。
借入金は返済義務のある「負債」
借入金は、お金を借りた時点で発生し、契約にもとづいて返す義務を負うものです。決算日の翌日から1年以内に返済期限が来るものは「短期借入金」、1年を超えるものは「長期借入金」として区分します。長期借入金のうち1年以内に返す部分を「1年以内返済長期借入金」として分けて表示する会社もあります。
借入金は、借りたときは現金と負債が同じ額だけ増え、返したときは同じ額だけ減るだけで、利益には影響しません。そのため、元本の返済額は経費にならず、税金を減らす効果もありません。
支払利息は時間の経過とともに発生する「費用」
支払利息は、お金を借りている期間に応じて日々発生する「お金のレンタル料」です。費用として売上から差し引かれるため、法人税や所得税の計算でも原則として損金(必要経費)になります。利息は日割りで発生するので、支払日と決算日がずれるときは、決算で当期分と翌期分を分ける処理が必要になります(後ほど解説します)。
元本の返済は経費にならず、利息だけが経費になる
経理を始めたばかりの方がよくするミスが、口座から引き落とされた返済額の全額を支払利息などの費用で計上してしまうことです。元本分まで経費にすると、利益が少なく計算されて税金が過少になり、税務調査で否認されて追徴課税を受ける原因になります。反対に、帳簿上の借入金の残高が減らないため、金融機関の残高証明と合わなくなります。
決算のときは、帳簿の借入金残高が、金融機関の残高証明書や返済予定表の残高と一致しているかを必ず確認しましょう。ずれている場合は、元本と利息の振り分けを間違えている可能性があります。

【ケース別】支払利息の仕訳例
| 借方 | 貸方 | 金額 | 摘要 |
|---|---|---|---|
| 普通預金 | 長期借入金 | 5,000,000円 | 〇〇銀行より借入れ(5年・年1.5%) |
| 長期借入金 | 普通預金 | 100,000円 | 〇〇銀行 借入返済(元金) |
| 支払利息 | 普通預金 | 2,000円 | 〇〇銀行 借入返済(利息) |
| 普通預金 | 受取手形 | 1,940,000円 | 手形割引(額面200万円) |
| 手形売却損 | 受取手形 | 60,000円 | 手形割引料 |
| 支払利息 | 普通預金 | 3,000円 | 自宅兼事務所ローン利息(事業分30%) |
| 事業主貸 | 普通預金 | 7,000円 | 同上(家事分70%) |
上の表は、実務でよく出てくる支払利息まわりの仕訳を、1行ずつの形で並べたものです。借入れの実行、元利の返済、手形の割引、個人事業主の家事按分の順に、ポイントを解説します。
①借入れを実行したとき
銀行から500万円を借り、普通預金に入金されたときは、借方に「普通預金」、貸方に「長期借入金」(返済期間が1年を超える場合)を計上します。借入れのときに融資事務手数料や収入印紙代、信用保証料が差し引かれて入金されることもあります。その場合は、差し引かれた分を「支払手数料」「租税公課」「支払保証料(または前払費用)」などに分けて記帳し、入金額と合わせます。
信用保証協会の保証料は、保証期間に対応する費用です。数年分をまとめて支払った場合は、いったん「長期前払費用」などに計上し、期間に応じて費用にしていくのが原則です。
②普通預金から元本と利息をあわせて返済したとき
もっとも多いのがこのケースです。元本100,000円と利息2,000円の合計102,000円が引き落とされた場合、借方に「長期借入金100,000円」と「支払利息2,000円」、貸方に「普通預金102,000円」を計上します。表では2行に分けていますが、1つの複合仕訳として入力してもかまいません。
| 借方 | 貸方 | 金額 | 摘要 |
|---|---|---|---|
| 長期借入金 | 普通預金 | 100,000円 | 〇〇銀行 第12回返済 元金 |
| 支払利息 | 普通預金 | 2,000円 | 〇〇銀行 第12回返済 利息 |
摘要欄には「〇〇銀行 第〇回返済(元金〇円・利息〇円)」のように内訳を書いておくと、後から確認しやすくなります。元利均等返済では毎月の利息額が変わるため、毎月、返済予定表の金額で入力しましょう。会計ソフトに仕訳のパターンを登録しておけば、金額を変えるだけで済みます。
③手形を割り引いたとき
額面2,000,000円の受取手形を銀行で割り引き、割引料60,000円を差し引いた1,940,000円が入金された場合、貸方に「受取手形2,000,000円」、借方に「普通預金1,940,000円」と「手形売却損60,000円」を計上します。手形割引料は、手形の支払期日までの期間に応じた利息に近い性質を持つため、消費税は非課税です。
なお、紙の約束手形は、政府と産業界の取り組みにより2026年度末までに利用を廃止する方向で、電子記録債権(でんさい)への移行が進んでいます。でんさいを割り引いた場合も、考え方は手形の割引と同じです。
④個人事業主が自宅兼事務所のローン利息を家事按分するとき
個人事業主が自宅の一部を事務所として使っていて、その住宅ローンの利息を払っている場合は、事業で使っている割合(床面積の割合など)だけを経費にできます。利息10,000円で事業割合が30%なら、支払利息は3,000円、残りの7,000円は「事業主貸」で処理します。
元本の返済部分は、そもそも経費になりません。事業用の口座から払った場合は全額を「事業主貸」とするか、事業用の借入金として帳簿で管理している場合は借入金の減少として処理します。なお、同じ住宅で住宅ローン控除を受けている場合、事業で使う部分は控除の対象外になるなど影響があるため、按分の割合は確定申告の前に税理士に確認しましょう。建物の減価償却費も、同じ事業割合で経費にできます。
▶ あわせて読みたい:事業主貸が増え続けるとどうなる?事業主貸が増え続ける原因と対処法
⑤社長(役員)からの借入金に利息を払ったとき
会社が社長から運転資金を借り、年1回、利息12,000円を社長の口座に振り込んだ場合は、借方に「支払利息12,000円」、貸方に「普通預金12,000円」を計上します。借入金は「役員借入金」などの科目で、金融機関からの借入金と分けて管理すると、決算書を見る金融機関にも内容が伝わりやすくなります。
| 借方 | 貸方 | 金額 | 摘要 |
|---|---|---|---|
| 支払利息 | 普通預金 | 12,000円 | 代表者借入金の利息(年1.2%・1年分) |
利率は、金融機関から借りた場合の金利など、世間相場に照らして説明できる水準にしておきましょう。契約書(金銭消費貸借契約書)に、金額・利率・返済方法を書いておくことも大切です。
⑥当座借越の利息が引き落とされたとき
当座預金の残高を超えて支払いをした(当座借越)場合、銀行から借越額に応じた利息が請求されます。利息が当座預金から引き落とされたら、借方「支払利息」、貸方「当座預金」で処理します。期末に当座預金がマイナスになっている場合は、その金額を「当座借越」または「短期借入金」として負債に振り替えておくのが一般的です。
支払利息の消費税区分は?利息は非課税
| 支払う費用 | 主な勘定科目 | 消費税の区分 |
|---|---|---|
| 借入金の利息 | 支払利息 | 非課税 |
| 信用保証協会の信用保証料 | 支払保証料・支払利息など | 非課税 |
| 手形の割引料 | 手形売却損 | 非課税 |
| 融資事務手数料・取扱手数料 | 支払手数料 | 課税(10%) |
| 借入れ時の収入印紙代 | 租税公課 | 対象外(不課税) |
| 振込手数料・口座振替手数料 | 支払手数料 | 課税(10%) |
出典:国税庁 タックスアンサーNo.6201「非課税となる取引」
日常の経費の多くには消費税がかかりますが、利息の支払いは消費税がかからない「非課税取引」です。お金の貸し借りは、消費税の考え方になじまない金融取引とされているためです。国税庁も、貸付金の利子や信用保証料を非課税取引として挙げています。
利息の税区分は「非課税仕入れ」にする
会計ソフトで支払利息を入力するときは、税区分を「非課税仕入れ」(ソフトによっては「非課」など)に設定します。誤って「課税仕入れ10%」にしてしまうと、仕入税額控除の対象に含まれ、納める消費税額が少なく計算されてしまいます。多くの会計ソフトでは、支払利息の初期設定は非課税になっていますが、自分で科目を追加した場合や、取引の入力時に税区分を変えた場合は注意が必要です。
融資の事務手数料は課税仕入れになる
利息そのものは非課税でも、借入れに伴う費用のなかには消費税がかかるものがあります。融資を受けるときに金融機関に払う「融資事務手数料」「取扱手数料」は、事務サービスの対価なので課税仕入れです。支払手数料として処理し、インボイス(適格請求書)の保存も必要です。
一方、信用保証協会に払う信用保証料は非課税です。借入れの際の計算書には、利息・保証料・手数料・印紙代がまとめて書かれていることが多いので、それぞれを正しい科目と税区分に分けて入力しましょう。
入力例:差引きで入金された借入れを分けて記帳する
例えば、500万円を5年返済で借り、融資事務手数料22,000円(税込)、契約書の収入印紙代2,000円、5年分の信用保証料98,000円が差し引かれ、4,878,000円が入金されたとします。この場合は、次のように分けて記帳します(信用保証料は当期分を後で費用に振り替えます)。
| 借方 | 貸方 | 金額 | 摘要(消費税区分) |
|---|---|---|---|
| 普通預金 | 長期借入金 | 4,878,000円 | 〇〇銀行 借入れ(入金額) |
| 支払手数料 | 長期借入金 | 22,000円 | 融資事務手数料(課税10%) |
| 租税公課 | 長期借入金 | 2,000円 | 金銭消費貸借契約書の印紙(対象外) |
| 長期前払費用 | 長期借入金 | 98,000円 | 信用保証料5年分(非課税) |
貸方の長期借入金の合計は5,000,000円となり、返済予定表の借入額と一致します。入金額だけで「普通預金/長期借入金 4,878,000円」としてしまうと、借入残高が実際より少なくなり、費用の計上も漏れてしまいます。
支払利息に含まれるもの・含まれないもの
| 費用 | 勘定科目 | 税金の計算での扱い |
|---|---|---|
| 借入金・当座借越・社債の利息 | 支払利息 | 損金・必要経費になる |
| 役員や親会社からの借入金の利息 | 支払利息 | 損金になる(利率が相場並みであること) |
| 割賦購入の代金に含まれる利息相当額(区分して明示されたもの) | 支払利息 | 損金になる |
| 延滞税・加算税・延滞金(地方税) | 租税公課 | 損金・必要経費にならない |
| 利子税(申告期限の延長などによるもの) | 租税公課 | 法人は損金になる |
| ファクタリングの手数料 | 売上債権売却損・支払手数料 | 損金になる(利息ではない) |
出典:国税庁 タックスアンサーNo.5300「租税公課等の損金算入の可否と租税の損金算入時期」
支払利息には、銀行の借入金の利息のほかにも含めてよい費用があります。一方で、名前に「利息」「利子」とついていても支払利息ではない費用もあります。税金の計算での扱いが違うものを同じ科目に混ぜると、申告の際に調整が漏れる原因になるので注意しましょう。
支払利息として処理するもの
金融機関からの借入金の利息、社債の利息、手形借入金の利息、当座借越の利息などが代表的です。役員や親会社からの借入金の利息も支払利息ですが、世間相場に比べて著しく高い利率だと、相場を超える部分が役員への給与や寄附金とされるおそれがあります。役員に払う利息は、役員個人の雑所得として確定申告が必要になる場合がある点も覚えておきましょう。
分割払いで設備を買い、代金とは別に利息相当額が明示されている場合も、その部分を支払利息として処理できます。支払いが遅れたときに取引先へ払う遅延損害金は、支払利息で処理する会社もあれば、雑損失で処理する会社もあります。どちらにするか社内でルールを決めておきましょう。
延滞税・利子税は「租税公課」で処理する
税金の納付が遅れたときにかかる延滞税や、申告期限の延長などに伴ってかかる利子税は、支払利息ではなく「租税公課」で処理するのが一般的です。これらは国や自治体に払うもので、民間の金融取引とは性質が違うためです。
特に延滞税や加算税、地方税の延滞金は、法人税の計算で損金になりません。支払利息に混ぜてしまうと、申告書で損金不算入の調整をするときに漏れやすくなります。利子税は、法人の場合は損金になり、個人事業主の場合も事業所得に対応する部分は必要経費にできます。
ファクタリング手数料は支払利息ではない
売掛金を期日前に資金化するファクタリングの手数料は、支払利息ではなく「売上債権売却損」や「支払手数料」で処理します。ファクタリングは法律上、お金の借入れ(金銭消費貸借)ではなく、債権の売買(債権譲渡)だからです。金銭債権の譲渡は消費税が非課税なので、手数料部分も原則として非課税として扱いますが、別途の事務手数料が請求される場合は課税になることがあるため、契約書で確認しましょう。
ファクタリングは借入れではないため、利息制限法の上限金利の規制は受けません。手数料率が高くなりやすいため、資金繰りの手段として使う場合は、実質的なコストを銀行融資と比べて判断しましょう。
【PR】資金繰りにお困りなら | アクセルファクター
【審査通過率93%の実績!注文書も資金化できる、個人の味方】
「銀行は間に合わない、でも大手ファクタリング会社だと審査が不安…」 そんな時、真っ先にチェックしてほしいのがアクセルファクター。
アクセルファクターの最大の特徴は、機械的なスコアリングではなく「人」を見てくれる柔軟な審査体制です。
審査通過率は93%を誇り、赤字や税金滞納があっても親身に相談に乗ってくれる、まさに駆け込み寺のような存在です。
請求書はもちろん、業務を開始する前の「注文書(発注書)」の段階でも資金化が可能。
材料費や外注費が先に必要なとき、アクセルファクターを知っているだけで資金繰りの選択肢が劇的に広がります。
個人事業主OK、必要書類も「請求書・通帳・身分証」の3点のみ。最短2時間で、事業を止めることなく資金調達できるでしょう。
\通過率93%!最短2時間で入金/
また、以下の記事では、即日入金に対応するファクタリング会社のサービスや手数料について詳しく解説しています。どのファクタリング会社を選べばよいか迷っている方は、あわせてチェックしてください。

決算整理での支払利息の処理|未払利息と前払利息

会計には「発生主義」というルールがあり、お金を払ったかどうかにかかわらず、その期間に発生した費用はその期に計上します。利息は日割りで発生するため、利息の計算期間が決算日をまたぐ場合は、当期分と翌期分を分ける必要があります。
当期分の利息を翌期に支払う場合(未払利息)
利息を後払いで、次の支払日が決算日より後にある場合は、決算日までに発生した利息を当期の費用として計上します。これを「未払利息」(未払費用)の計上といいます。
例えば、1,200万円を年1.5%で借り、利息を6か月ごとに後払いしている会社で、前回の支払日が12月31日、決算日が3月31日だとします。1月から3月までの3か月分の利息は、12,000,000円×1.5%×3/12=45,000円です(実際の契約に合わせて日割りで計算する場合もあります)。
| 借方 | 貸方 | 金額 | 摘要 |
|---|---|---|---|
| 支払利息 | 未払費用 | 45,000円 | 決算整理:〇〇銀行 1〜3月分利息 |
| 未払費用 | 支払利息 | 45,000円 | 翌期首:再振替仕訳 |
翌期の期首に逆の仕訳(再振替仕訳)をしておけば、翌期に実際に利息を払ったとき、いつもどおり「支払利息/普通預金」と入力するだけで、翌期の費用が正しい金額になります。毎月、元利を返済していて、利息が月末までの分として毎月引き落とされる場合は、この処理が不要なことも多いです。
翌期分の利息を当期に支払った場合(前払利息)
反対に、利息を前払いしていて、支払った利息に翌期の分が含まれている場合は、翌期分を当期の費用から外して「前払費用」に振り替えます。仕訳は、借方に「前払費用」、貸方に「支払利息」です。
ただし、法人税では、支払った日から1年以内に受けるサービスの対価で、毎期継続して支払時の費用にしている場合は、支払った期の損金にできる「短期前払費用」の取り扱いがあります(法人税基本通達2-2-14)。前払利息もこの対象になりえますが、借りたお金を預金や有価証券で運用しているような場合は対象外です。金額が大きい場合は、適用できるかを税理士に確認しましょう。
▶ あわせて読みたい:決算対策
支払利息の計算方法と、利息負担の見方

利息の金額は金融機関から届く返済予定表を見ればわかりますが、資金計画を立てたり、請求額が正しいかを確かめたりするには、自分で計算できると便利です。利息は「借入残高」「利率」「借入期間」の3つで決まります。
基本の計算式は「元金×年利率×日数÷365日」
日割りで計算する場合の基本式は「元金×年利率×借入日数÷365日」です。例えば、1,000万円を年利2%で30日間借りた場合の利息は、10,000,000円×0.02×30÷365≒16,438円です。円未満の端数を切り捨てるか四捨五入するかは、金融機関との契約によります。
うるう年の扱いにも注意が必要です。契約によって、うるう年を含む期間は366日で割る場合と、「年365日の日割り計算」として365日で割る場合があります。また、借入日と返済日の両方を日数に入れる「両端入れ」か、片方だけを入れる「片端入れ」かでも、日数が1日変わります。銀行の融資では片端入れが一般的ですが、遅延損害金などでは両端入れのこともあるため、契約書で確認しましょう。
返済方法で利息の合計は変わる
上のグラフは、1,000万円を年1.5%・5年で借りて毎月返済した場合の、年ごとの利息を比べたものです。どちらの返済方法でも、残高が減るにつれて利息は少なくなります。毎月の返済額が一定の「元利均等返済」は資金繰りの計画が立てやすい一方、毎月の元本の返済額が一定の「元金均等返済」は元本が早く減るため、利息の合計はやや少なくなります。
元利均等返済では、毎月の返済額が同じでも、その中の利息と元本の割合が毎月変わります。前述のとおり、返済予定表を見ずに同じ金額で仕訳をし続けると、元本と利息の振り分けがずれていくので注意しましょう。
利息負担が重すぎないかを数字で確認する
借入れが適正かどうかを見る指標の一つに、「インタレスト・カバレッジ・レシオ」があります。(営業利益+受取利息・受取配当金)÷支払利息で計算し、本業のもうけで利息を何倍まかなえているかを表します。例えば、営業利益300万円、受取利息1万円、支払利息20万円なら、(300万円+1万円)÷20万円=約15倍です。倍率が低く1倍に近いほど、利息の負担が重い状態といえます。
融資の申込みや借換えを検討するときは、日本政策金融公庫や金融機関の制度の金利・保証料・手数料を合わせた実質的なコストで比べることが大切です。
▶ あわせて読みたい:福岡で創業融資をするなら野村税理士事務所

支払利息のよくある質問

まとめ

支払利息は、お金を借りたことへの対価として払う利息を処理する勘定科目で、損益計算書では営業外費用に表示されます。利息は経費になりますが、元本の返済は借入金を減らすだけで経費にはなりません。毎月の返済は、返済予定表で元本と利息を分けて記帳しましょう。
消費税では、利息や信用保証料、手形割引料は非課税、融資事務手数料は課税です。延滞税や加算税は支払利息ではなく租税公課で、法人税の計算で損金になりません。ファクタリングの手数料も利息ではなく、売上債権売却損などで処理します。
決算では、決算日をまたぐ利息について未払利息・前払利息を計上します。利息の金額を自分で計算し、インタレスト・カバレッジ・レシオなどで利息の負担を確認しておくと、借入れや返済の計画を立てやすくなります。
借入金の管理や資金繰りで迷ったら
福岡の野村税理士事務所では、借入金・支払利息の記帳から決算、創業融資や金融機関とのやりとりまでサポートしています。freee認定アドバイザーとして銀行連携の設定をお手伝いし、毎月の数字をAIで分析する「AI月次分析レポート」で、利息の負担や返済の余力をわかりやすくお伝えします。
参考資料:国税庁 タックスアンサーNo.6201「非課税となる取引」/国税庁 タックスアンサーNo.5300「租税公課等の損金算入の可否と租税の損金算入時期」/国税庁「法人税基本通達 第2章第2節第2款」(短期の前払費用)
※本記事は2026年9月時点の公表情報をもとに作成しています。仕訳例や計算例は一般的な考え方を示したもので、契約内容や個別の状況によって処理が異なる場合があります。具体的な判断は税理士等の専門家にご相談ください。

税金や資金繰りの課題を解決するなら、野村税理士事務所へご相談ください。
当事務所は、福岡を中心に企業経営者の税務と経営を支援している税理士事務所です。IT・Webにも強く、あらゆる業種の事業者様のクラウド会計の導入サポートを通じ、事業の安定化を図ります。
オンライン相談にも対応しており、遠方からでも専門家のアドバイスを受けることができます。初回のご相談は無料ですので、節税や資金調達でお悩みの方は、まずはお気軽にお問い合わせください。

野村税理士事務所代表 野村真一
税理士業界23年、野村税理士事務所代表でfreee認定アドバイザー。日本税理士会連合会、九州北部税理士会所属。認定経営革新等支援機関の認定事業者として事業再構築補助金の申請支援を行う。
YouTube・TikTokでは「税理士のむさん」として、税金・会計のポイントを短い動画で解説しています。
▶ YouTube ▶ TikTok